Domain esxi.de kaufen?
Wir ziehen mit dem Projekt
esxi.de um.
Sind Sie am Kauf der Domain
esxi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain esxi.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie ermöglicht die Cloud-Virtualisierung die effiziente Nutzung von Ressourcen und die Skalierbarkeit von IT-Infrastruktur?
Die Cloud-Virtualisierung ermöglicht es, physische Ressourcen wie Server, Speicher und Netzwerke in virtuelle Instanzen zu unterteilen und zu verwalten. Dadurch können Ressourcen effizienter genutzt werden, da sie flexibel und dynamisch je nach Bedarf skaliert werden können. Dies führt zu einer optimierten Nutzung der IT-Infrastruktur und ermöglicht es Unternehmen, Kosten zu senken und ihre Leistungsfähigkeit zu verbessern. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
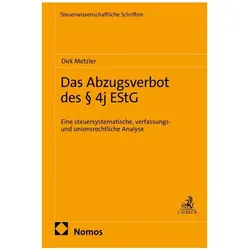
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 InfrastrukturMicrosoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 Infrastruktur Die Kombination aus Windows Server 2025 Datacenter und SQL Server 2025 Enterprise unterstützt hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Hochverfügbarkeit, Sicherheitskontrolle und zentrale Infrastrukturverwaltung. Core-basierte Datacenter- & Enterprise-Lizenzierung Unbegrenzte Virtualisierung Always On Availability Groups Transparent Data Encryption (TDE) Kauf auf Rechnung möglich Persönlicher Ansprechpartner „Enterprise-Infrastrukturen für Virtualisierung, Hochverfügbarkeit und kontrollierte Datenprozesse.“ Datacenter- & SQL-Infrastruktur für kritische Enterprise-Umgebungen Windows Server 2025 Datacenter und SQL Server 2025 Enterprise bilden die Grundlage für hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Performance und zentrale Infrastrukturverwaltung. Die Plattform unterstützt geschäftskritische Anwendungen, ERP-Systeme, Data-Warehouse-Strukturen sowie virtualisierte SQL-Workloads innerhalb kontrollierter Unternehmens- und Hostingumgebungen. NIS-2, Auditierung & Sicherheitskontrolle Unternehmen und Betreiber kritischer Infrastrukturen stehen zunehmend vor regulatorischen Anforderungen hinsichtlich Zugriffsschutz, Datensicherheit und Nachvollziehbarkeit geschäftskritischer Systeme. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt die technische Umsetzung zentraler Sicherheits- und Verwaltungsprozesse innerhalb moderner Enterprise-Infrastrukturen. Transparent Data Encryption Unterstützt verschlüsselte Datenbankstrukturen zum Schutz sensibler Unternehmens- und Kundendaten. Shielded Virtual Machines Unterstützt geschützte virtuelle Maschinen innerhalb hochvirtualisierter Infrastrukturumgebungen. SQL Server Auditing Unterstützt nachvollziehbare Audit-Logs und die Protokollierung sicherheitsrelevanter Datenbankzugriffe. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt Unternehmen bei der technischen Umsetzung dokumentationspflichtiger Sicherheits-, Verwaltungs- und Datenprozesse innerhalb moderner NIS-2 Server-Infrastrukturen ↗ . Technische Funktionen für Enterprise-Rechenzentren Unbegrenzte Virtualisierung Unterstützt den Betrieb unbegrenzter virtueller Maschinen bei vollständiger Lizenzierung aller physischen Prozessorkerne. Always On Availability Groups Unterstützt hochverfügbare SQL-Infrastrukturen mit automatisierten Failover-Prozessen und reduzierten Ausfallzeiten. Software Defined Networking Ermöglicht zentral verwaltete Netzwerkstrukturen innerhalb segmentierter Rechenzentrumsumgebungen. In-Memory OLTP Beschleunigt datenintensive Anwendungen und Transaktionsprozesse innerhalb großer SQL-Datenbanken. Datacenter + Enterprise Infrastruktur im Überblick Bereich Windows Server Datacenter SQL Server Enterprise Hauptfunktion Virtualisierung & Infrastrukturverwaltung Enterprise-Datenbanken & Analyseprozesse Virtualisierung Unbegrenzte virtuelle Maschinen SQL-Workloads innerhalb virtualisierter Umgebungen Sicherheitsfunktionen Shielded VMs & Zugriffsschutz TDE & SQL Auditing Hochverfügbarkeit Failover-Clustering Always On Availability Groups Einsatzbereich Rechenzentren & Hostingumgebungen Kritische Enterprise-Datenbanken Lizenzkonformität & rechtlicher Hinweis Lizenzdeals24 unterstützt Unternehmen mit strukturierter Lizenzbereitstellung, nachvollziehbarer Dokumentation und lizenzkonformer Abwicklung innerhalb der Europäischen Union. Die Bereitstellung erfolgt digital inklusive Aktivierungsinformationen und Dokumentation zur internen Lizenzverwaltung. Rechtlicher Hinweis Im Bereich „Lizenzkonform & Rechtssicher“ verweisen wir auf das EuGH-Urteil (C-128/11 UsedSoft GmbH vs. Oracle International Corp.). Dieses bestätigt den Handel mit Softwarelizenzen innerhalb der Europäischen Union. Enterprise-Infrastruktur für hochvirtualisierte Rechenzentren Virtualisieren. Skalieren. Kritische Datenprozesse absichern. Jetzt Windows Server Datacenter & SQL Server Enterprise digital bereitstellen.14989,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **

Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG:
-
VMware vSphere Hypervisor (ESXi) 6.5 CD KeyVMware vSphere Hypervisor (ESXi) 6.5 CD Key bei Lizenzpate kaufen Der VMware vSphere Hypervisor 6.5 ist eine leistungsstarke Virtualisierungsplattform. Man kennt ihn auch als ESXi 6.5. Er wird direkt auf der Server-Hardware installiert. Wenn Sie einen VMware vSphere Hypervisor (ESXi) 6.5 CD Key kaufen möchten, finden Sie hier die passende Lösung. Er ist ein sogenannter Bare-Metal- oder Typ-1- Hypervisor . Dadurch lassen sich mehrere virtuelle Maschinen (VMs) auf einem physischen Host-Server erstellen und verwalten. Diese Lösung maximiert die Ressourcennutzung. Sie senkt zudem die Betriebskosten. So entsteht eine hochverfügbare, stabile Umgebung für Ihre Anwendungen. Mit diesem System legen Sie den Grundstein für eine professionelle Servervirtualisierung in Ihrem Unternehmen oder Testlabor. Die schlanke Architektur sorgt für hohe Performance und Sicherheit. Es entsteht keine Angriffsfläche durch ein vollwertiges Betriebssystem darunter. Bei uns können Sie die benötigte Software Lizenz unkompliziert erwerben. Beginnen Sie direkt mit der Einrichtung Ihres virtuellen Rechenzentrums. Was bietet die ESXi 6.5 Lizenz? Diese bewährte Version der bewährten VMware-Plattform bietet eine solide Basis. Damit konsolidieren Sie Ihre Server-Infrastruktur. Installieren Sie die Software direkt auf Ihrem Host-Server . Anschließend können Sie isolierte virtuelle Umgebungen aufsetzen. Diese eignen sich für verschiedene Betriebssysteme und Anwendungen. Der direkte Zugriff auf die Hardware-Ressourcen wie CPU, RAM und Speicher sorgt für eine herausragende Leistung der Gastsysteme. Effizientes Ressourcenmanagement: Teilen Sie die physischen Ressourcen Ihres Servers dynamisch auf. So optimieren Sie die Auslastung mehrerer virtueller Maschinen . Hohe Zuverlässigkeit: Die Architektur ist für den Dauerbetrieb in anspruchsvollen Umgebungen konzipiert und bekannt für ihre Stabilität. Kompakter Footprint: Die geringe Installationsgröße minimiert den Speicherbedarf und die potenzielle Angriffsfläche, was die Sicherheit erhöht. Zentralisierte Verwaltung: Über den vSphere Client können Sie Ihre VMs und den Host-Server komfortabel konfigurieren und überwachen. Für wen eignet sich diese Virtualisierungslösung? IT-Administratoren, Entwickler und kleine bis mittelständische Unternehmen entscheiden sich oft für VMware ESXi . Sie möchten diese Lösung kaufen . Die Plattform ist ideal für Anwender. Sie benötigen eine robuste und skalierbare Grundlage für ihr Rechenzentrum . Dabei möchten sie aber die Komplexität größerer vSphere-Editionen vermeiden. Typische Einsatzszenarien sind vielfältig. Dazu gehören die Konsolidierung älterer Server. Auch die Einrichtung von Test- und Entwicklungsumgebungen sowie der Betrieb dedizierter Anwendungs-Server sind möglich. Sie möchten mehrere Dienste auf einer Hardware betreiben? Dann ist diese Lösung eine ausgezeichnete Wahl. Der Erwerb einer ESXi 6.5 Lizenz ist ein strategischer Schritt zur Modernisierung Ihrer IT-Infrastruktur. Ihre Vorteile bei Lizenzpate Wir möchten Ihren Softwarekauf so einfach und sicher wie möglich gestalten. Als deutscher Anbieter legen wir größten Wert auf Transparenz und erstklassigen Service. Wenn Sie bei uns eine vSphere 6.5 Lizenzkey erwerben, profitieren Sie von klaren Vorteilen. Deutscher Anbieter: Sie haben einen Ansprechpartner in Deutschland. Erhalten Sie deutschsprachigen Support bei Fragen zur Installation oder Aktivierung. Digitale Bereitstellung: in der Regel innerhalb kurzer Zeit nach Zahlungseingang senden wir Ihnen Ihren Lizenzschlüssel und alle notwendigen Informationen per E-Mail zu. Digitale Abwicklung: Sie erhalten den Produktschlüssel und einen Link zum Download der Software. Es ist kein physischer Versand notwendig. Sichere Bezahlung: Wir bieten Ihnen bewährte und sichere Zahlungsmethoden wie Kreditkarte oder Onlineüberweisung. Systemanforderungen und Installation Vor der Installation stellen Sie bitte sicher, dass Ihre Hardware die Mindestanforderungen erfüllt. Die Aktivierung erfolgt nach der Installation durch die Eingabe des von uns gelieferten Aktivierungscodes in der Management-Oberfläche. Komponente Mindestanforderung Prozessor 64-Bit x86-CPU mit mindestens zwei Kernen (Unterstützung für Hardware-Virtualisierung wie Intel VT-x oder AMD RVI erforderlich) Arbeitsspeicher (RAM) Mindestens 4 GB RAM Netzwerk Ein oder mehrere Gigabit- oder schnellere Ethernet-Controller Speicher SCSI- oder lokaler, nicht-vernetzter RAID-LUN mit unpartitioniertem Speicher für die VMs Häufig gestellte Fragen (FAQ) Hier finden Sie Antworten auf häufige Fragen zum VMware vSphere Hypervisor 6.5 . Wie erhalte ich die Software nach dem Kauf? Nach Ihrer Bestellung erhalten Sie eine E-Mail. Sie enthält Ihren persönlichen Aktivierungscode . Dazu gibt es einen Link zum offiziellen Download der Installationsdateien. Was genau schaltet der Lizenzschlüssel frei? Der Lizenzschlüssel hebt bestimmte Beschränkungen der kostenlosen Version auf und ermöglicht die Nutzung der vollen, in dieser Edition enthaltenen Funktionalitäten. Ist für die Installation technisches Vorwissen nötig? Grundlegende Kenntnisse im Bereich Server-Hardware und Netzwerke sind für die Installation und Konfiguration des Hypervisors empfehlenswert. Hilft Lizenzpate bei Problemen mit der Aktivierung? Ja, unser deutschsprachiger Support steht Ihnen bei Fragen oder Schwierigkeiten während des Aktivierungsprozesses zur Seite. Fazit: Die solide Basis für Ihre Virtualisierung Der vSphere Hypervisor 6.5 ist eine ausgereifte Lösung. Er ist äußerst stabil. Damit bauen Sie eine professionelle Virtualisierungsumgebung auf. Er bietet die Kernfunktionen für eine effiziente Serverkonsolidierung und ein zuverlässiges Ressourcenmanagement. Bei Lizenzpate erhalten Sie Ihre Software Lizenz für VMware vSphere Hypervisor 6.5. Die Lieferung erfolgt schnell und unkompliziert per E-Mail. Deutschsprachiger Support sorgt für einen reibungslosen Start.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
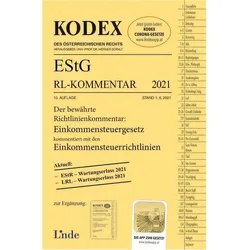
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie ermöglicht die Cloud-Virtualisierung die effiziente Nutzung von Ressourcen und die Skalierbarkeit von IT-Infrastruktur?
Die Cloud-Virtualisierung ermöglicht es, physische Ressourcen wie Server, Speicher und Netzwerke in virtuelle Instanzen zu unterteilen und zu verwalten. Dadurch können Ressourcen effizienter genutzt werden, da sie flexibel und dynamisch je nach Bedarf skaliert werden können. Dies führt zu einer optimierten Nutzung der IT-Infrastruktur und ermöglicht es Unternehmen, Kosten zu senken und ihre Leistungsfähigkeit zu verbessern. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Microsoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 InfrastrukturMicrosoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 Infrastruktur Die Kombination aus Windows Server 2025 Datacenter und SQL Server 2025 Enterprise unterstützt hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Hochverfügbarkeit, Sicherheitskontrolle und zentrale Infrastrukturverwaltung. Core-basierte Datacenter- & Enterprise-Lizenzierung Unbegrenzte Virtualisierung Always On Availability Groups Transparent Data Encryption (TDE) Kauf auf Rechnung möglich Persönlicher Ansprechpartner „Enterprise-Infrastrukturen für Virtualisierung, Hochverfügbarkeit und kontrollierte Datenprozesse.“ Datacenter- & SQL-Infrastruktur für kritische Enterprise-Umgebungen Windows Server 2025 Datacenter und SQL Server 2025 Enterprise bilden die Grundlage für hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Performance und zentrale Infrastrukturverwaltung. Die Plattform unterstützt geschäftskritische Anwendungen, ERP-Systeme, Data-Warehouse-Strukturen sowie virtualisierte SQL-Workloads innerhalb kontrollierter Unternehmens- und Hostingumgebungen. NIS-2, Auditierung & Sicherheitskontrolle Unternehmen und Betreiber kritischer Infrastrukturen stehen zunehmend vor regulatorischen Anforderungen hinsichtlich Zugriffsschutz, Datensicherheit und Nachvollziehbarkeit geschäftskritischer Systeme. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt die technische Umsetzung zentraler Sicherheits- und Verwaltungsprozesse innerhalb moderner Enterprise-Infrastrukturen. Transparent Data Encryption Unterstützt verschlüsselte Datenbankstrukturen zum Schutz sensibler Unternehmens- und Kundendaten. Shielded Virtual Machines Unterstützt geschützte virtuelle Maschinen innerhalb hochvirtualisierter Infrastrukturumgebungen. SQL Server Auditing Unterstützt nachvollziehbare Audit-Logs und die Protokollierung sicherheitsrelevanter Datenbankzugriffe. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt Unternehmen bei der technischen Umsetzung dokumentationspflichtiger Sicherheits-, Verwaltungs- und Datenprozesse innerhalb moderner NIS-2 Server-Infrastrukturen ↗ . Technische Funktionen für Enterprise-Rechenzentren Unbegrenzte Virtualisierung Unterstützt den Betrieb unbegrenzter virtueller Maschinen bei vollständiger Lizenzierung aller physischen Prozessorkerne. Always On Availability Groups Unterstützt hochverfügbare SQL-Infrastrukturen mit automatisierten Failover-Prozessen und reduzierten Ausfallzeiten. Software Defined Networking Ermöglicht zentral verwaltete Netzwerkstrukturen innerhalb segmentierter Rechenzentrumsumgebungen. In-Memory OLTP Beschleunigt datenintensive Anwendungen und Transaktionsprozesse innerhalb großer SQL-Datenbanken. Datacenter + Enterprise Infrastruktur im Überblick Bereich Windows Server Datacenter SQL Server Enterprise Hauptfunktion Virtualisierung & Infrastrukturverwaltung Enterprise-Datenbanken & Analyseprozesse Virtualisierung Unbegrenzte virtuelle Maschinen SQL-Workloads innerhalb virtualisierter Umgebungen Sicherheitsfunktionen Shielded VMs & Zugriffsschutz TDE & SQL Auditing Hochverfügbarkeit Failover-Clustering Always On Availability Groups Einsatzbereich Rechenzentren & Hostingumgebungen Kritische Enterprise-Datenbanken Lizenzkonformität & rechtlicher Hinweis Lizenzdeals24 unterstützt Unternehmen mit strukturierter Lizenzbereitstellung, nachvollziehbarer Dokumentation und lizenzkonformer Abwicklung innerhalb der Europäischen Union. Die Bereitstellung erfolgt digital inklusive Aktivierungsinformationen und Dokumentation zur internen Lizenzverwaltung. Rechtlicher Hinweis Im Bereich „Lizenzkonform & Rechtssicher“ verweisen wir auf das EuGH-Urteil (C-128/11 UsedSoft GmbH vs. Oracle International Corp.). Dieses bestätigt den Handel mit Softwarelizenzen innerhalb der Europäischen Union. Enterprise-Infrastruktur für hochvirtualisierte Rechenzentren Virtualisieren. Skalieren. Kritische Datenprozesse absichern. Jetzt Windows Server Datacenter & SQL Server Enterprise digital bereitstellen.14989,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
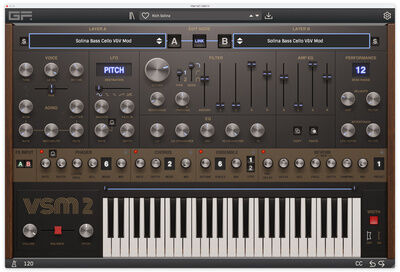
GForce Virtual String Machine IVGForce Virtual String Machine IV (ESD); virtueller Synthesizer; vereint die Stringsounds von 46 seltenen und klassischen Synthesizern in individuellen Sample-Sets mit über 11,5 GB Samples; zweifache Layer- und Split-Kombinationen von Sounds; zwei Filter-Typen jeweils mit Tief-, Band- und Hochpass-Charakteristik und regelbarer Resonanz; Filter- und Lautstärke-Hüllkurven sowie detailliert einstellbare LFOs für Tonhöhe, Filter, Panorama und Lautstärke; Dreiband-EQ, Chorus, Vintage-Ensemble, Phaser und Reverb; erweiterte Einstellungen für polyphonen Aftertouch und Velocity erlauben ausdrucksstärkeres Spiel; polyphone Pitch-Bend-Funktion; Undo-, Redo sowie Copy und Paste Funktionen; umfangreiche Patch- und Instrumentbrowser; über 1900 Patches; skalierbare Bedienoberfläche115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.