Domain esxi.de kaufen?
Wir ziehen mit dem Projekt
esxi.de um.
Sind Sie am Kauf der Domain
esxi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain esxi.de kaufen?
Wie ermöglicht die Cloud-Virtualisierung die effiziente Nutzung von Ressourcen und die Skalierbarkeit von IT-Infrastruktur?
Die Cloud-Virtualisierung ermöglicht es, physische Ressourcen wie Server, Speicher und Netzwerke in virtuelle Instanzen zu unterteilen und zu verwalten. Dadurch können Ressourcen effizienter genutzt werden, da sie flexibel und dynamisch je nach Bedarf skaliert werden können. Dies führt zu einer optimierten Nutzung der IT-Infrastruktur und ermöglicht es Unternehmen, Kosten zu senken und ihre Leistungsfähigkeit zu verbessern. **
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **


Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Nießbrauch am Mitunternehmeranteil - Ertrag- und Schenkungsteuerliche Beurteilung: Gestaltungsmöglichkeiten durch zivil- und schuldrechtlicheNießbrauch Am Mitunternehmeranteil - Ertrag- Und Schenkungsteuerliche Beurteilung: Gestaltungsmöglichkeiten Durch Zivil- Und Schuldrechtliche Regelungen, Taschenbuch Von Melanie Haberer, Diplomica Verlag Gmbh, 978-3-95850-854-5, Seitenanzahl: 10844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung der Nutzung von Cloud-Ressourcen für die Skalierbarkeit mehrerer Agenten, Taschenbuch von Mazhar Habib, Verlag Unser Wissen,Verbesserung Der Nutzung Von Cloud-ressourcen Für Die Skalierbarkeit Mehrerer Agenten, Taschenbuch Von Mazhar Habib, Verlag Unser Wissen, 978-620-8-79991-5, Seitenanzahl: 6035,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
VMware vSphere Hypervisor (ESXi) 6.5 CD KeyVMware vSphere Hypervisor (ESXi) 6.5 CD Key bei Lizenzpate kaufen Der VMware vSphere Hypervisor 6.5 ist eine leistungsstarke Virtualisierungsplattform. Man kennt ihn auch als ESXi 6.5. Er wird direkt auf der Server-Hardware installiert. Wenn Sie einen VMware vSphere Hypervisor (ESXi) 6.5 CD Key kaufen möchten, finden Sie hier die passende Lösung. Er ist ein sogenannter Bare-Metal- oder Typ-1- Hypervisor . Dadurch lassen sich mehrere virtuelle Maschinen (VMs) auf einem physischen Host-Server erstellen und verwalten. Diese Lösung maximiert die Ressourcennutzung. Sie senkt zudem die Betriebskosten. So entsteht eine hochverfügbare, stabile Umgebung für Ihre Anwendungen. Mit diesem System legen Sie den Grundstein für eine professionelle Servervirtualisierung in Ihrem Unternehmen oder Testlabor. Die schlanke Architektur sorgt für hohe Performance und Sicherheit. Es entsteht keine Angriffsfläche durch ein vollwertiges Betriebssystem darunter. Bei uns können Sie die benötigte Software Lizenz unkompliziert erwerben. Beginnen Sie direkt mit der Einrichtung Ihres virtuellen Rechenzentrums. Was bietet die ESXi 6.5 Lizenz? Diese bewährte Version der bewährten VMware-Plattform bietet eine solide Basis. Damit konsolidieren Sie Ihre Server-Infrastruktur. Installieren Sie die Software direkt auf Ihrem Host-Server . Anschließend können Sie isolierte virtuelle Umgebungen aufsetzen. Diese eignen sich für verschiedene Betriebssysteme und Anwendungen. Der direkte Zugriff auf die Hardware-Ressourcen wie CPU, RAM und Speicher sorgt für eine herausragende Leistung der Gastsysteme. Effizientes Ressourcenmanagement: Teilen Sie die physischen Ressourcen Ihres Servers dynamisch auf. So optimieren Sie die Auslastung mehrerer virtueller Maschinen . Hohe Zuverlässigkeit: Die Architektur ist für den Dauerbetrieb in anspruchsvollen Umgebungen konzipiert und bekannt für ihre Stabilität. Kompakter Footprint: Die geringe Installationsgröße minimiert den Speicherbedarf und die potenzielle Angriffsfläche, was die Sicherheit erhöht. Zentralisierte Verwaltung: Über den vSphere Client können Sie Ihre VMs und den Host-Server komfortabel konfigurieren und überwachen. Für wen eignet sich diese Virtualisierungslösung? IT-Administratoren, Entwickler und kleine bis mittelständische Unternehmen entscheiden sich oft für VMware ESXi . Sie möchten diese Lösung kaufen . Die Plattform ist ideal für Anwender. Sie benötigen eine robuste und skalierbare Grundlage für ihr Rechenzentrum . Dabei möchten sie aber die Komplexität größerer vSphere-Editionen vermeiden. Typische Einsatzszenarien sind vielfältig. Dazu gehören die Konsolidierung älterer Server. Auch die Einrichtung von Test- und Entwicklungsumgebungen sowie der Betrieb dedizierter Anwendungs-Server sind möglich. Sie möchten mehrere Dienste auf einer Hardware betreiben? Dann ist diese Lösung eine ausgezeichnete Wahl. Der Erwerb einer ESXi 6.5 Lizenz ist ein strategischer Schritt zur Modernisierung Ihrer IT-Infrastruktur. Ihre Vorteile bei Lizenzpate Wir möchten Ihren Softwarekauf so einfach und sicher wie möglich gestalten. Als deutscher Anbieter legen wir größten Wert auf Transparenz und erstklassigen Service. Wenn Sie bei uns eine vSphere 6.5 Lizenzkey erwerben, profitieren Sie von klaren Vorteilen. Deutscher Anbieter: Sie haben einen Ansprechpartner in Deutschland. Erhalten Sie deutschsprachigen Support bei Fragen zur Installation oder Aktivierung. Digitale Bereitstellung: in der Regel innerhalb kurzer Zeit nach Zahlungseingang senden wir Ihnen Ihren Lizenzschlüssel und alle notwendigen Informationen per E-Mail zu. Digitale Abwicklung: Sie erhalten den Produktschlüssel und einen Link zum Download der Software. Es ist kein physischer Versand notwendig. Sichere Bezahlung: Wir bieten Ihnen bewährte und sichere Zahlungsmethoden wie Kreditkarte oder Onlineüberweisung. Systemanforderungen und Installation Vor der Installation stellen Sie bitte sicher, dass Ihre Hardware die Mindestanforderungen erfüllt. Die Aktivierung erfolgt nach der Installation durch die Eingabe des von uns gelieferten Aktivierungscodes in der Management-Oberfläche. Komponente Mindestanforderung Prozessor 64-Bit x86-CPU mit mindestens zwei Kernen (Unterstützung für Hardware-Virtualisierung wie Intel VT-x oder AMD RVI erforderlich) Arbeitsspeicher (RAM) Mindestens 4 GB RAM Netzwerk Ein oder mehrere Gigabit- oder schnellere Ethernet-Controller Speicher SCSI- oder lokaler, nicht-vernetzter RAID-LUN mit unpartitioniertem Speicher für die VMs Häufig gestellte Fragen (FAQ) Hier finden Sie Antworten auf häufige Fragen zum VMware vSphere Hypervisor 6.5 . Wie erhalte ich die Software nach dem Kauf? Nach Ihrer Bestellung erhalten Sie eine E-Mail. Sie enthält Ihren persönlichen Aktivierungscode . Dazu gibt es einen Link zum offiziellen Download der Installationsdateien. Was genau schaltet der Lizenzschlüssel frei? Der Lizenzschlüssel hebt bestimmte Beschränkungen der kostenlosen Version auf und ermöglicht die Nutzung der vollen, in dieser Edition enthaltenen Funktionalitäten. Ist für die Installation technisches Vorwissen nötig? Grundlegende Kenntnisse im Bereich Server-Hardware und Netzwerke sind für die Installation und Konfiguration des Hypervisors empfehlenswert. Hilft Lizenzpate bei Problemen mit der Aktivierung? Ja, unser deutschsprachiger Support steht Ihnen bei Fragen oder Schwierigkeiten während des Aktivierungsprozesses zur Seite. Fazit: Die solide Basis für Ihre Virtualisierung Der vSphere Hypervisor 6.5 ist eine ausgereifte Lösung. Er ist äußerst stabil. Damit bauen Sie eine professionelle Virtualisierungsumgebung auf. Er bietet die Kernfunktionen für eine effiziente Serverkonsolidierung und ein zuverlässiges Ressourcenmanagement. Bei Lizenzpate erhalten Sie Ihre Software Lizenz für VMware vSphere Hypervisor 6.5. Die Lieferung erfolgt schnell und unkompliziert per E-Mail. Deutschsprachiger Support sorgt für einen reibungslosen Start.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 InfrastrukturMicrosoft Windows Server 2025 Datacenter + SQL Server 2025 Enterprise | Core-Lizenz | NIS-2 Infrastruktur Die Kombination aus Windows Server 2025 Datacenter und SQL Server 2025 Enterprise unterstützt hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Hochverfügbarkeit, Sicherheitskontrolle und zentrale Infrastrukturverwaltung. Core-basierte Datacenter- & Enterprise-Lizenzierung Unbegrenzte Virtualisierung Always On Availability Groups Transparent Data Encryption (TDE) Kauf auf Rechnung möglich Persönlicher Ansprechpartner „Enterprise-Infrastrukturen für Virtualisierung, Hochverfügbarkeit und kontrollierte Datenprozesse.“ Datacenter- & SQL-Infrastruktur für kritische Enterprise-Umgebungen Windows Server 2025 Datacenter und SQL Server 2025 Enterprise bilden die Grundlage für hochvirtualisierte Rechenzentrums-, Datenbank- und Analyseumgebungen mit erhöhten Anforderungen an Skalierung, Performance und zentrale Infrastrukturverwaltung. Die Plattform unterstützt geschäftskritische Anwendungen, ERP-Systeme, Data-Warehouse-Strukturen sowie virtualisierte SQL-Workloads innerhalb kontrollierter Unternehmens- und Hostingumgebungen. NIS-2, Auditierung & Sicherheitskontrolle Unternehmen und Betreiber kritischer Infrastrukturen stehen zunehmend vor regulatorischen Anforderungen hinsichtlich Zugriffsschutz, Datensicherheit und Nachvollziehbarkeit geschäftskritischer Systeme. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt die technische Umsetzung zentraler Sicherheits- und Verwaltungsprozesse innerhalb moderner Enterprise-Infrastrukturen. Transparent Data Encryption Unterstützt verschlüsselte Datenbankstrukturen zum Schutz sensibler Unternehmens- und Kundendaten. Shielded Virtual Machines Unterstützt geschützte virtuelle Maschinen innerhalb hochvirtualisierter Infrastrukturumgebungen. SQL Server Auditing Unterstützt nachvollziehbare Audit-Logs und die Protokollierung sicherheitsrelevanter Datenbankzugriffe. Die Kombination aus Windows Server Datacenter und SQL Server Enterprise unterstützt Unternehmen bei der technischen Umsetzung dokumentationspflichtiger Sicherheits-, Verwaltungs- und Datenprozesse innerhalb moderner NIS-2 Server-Infrastrukturen ↗ . Technische Funktionen für Enterprise-Rechenzentren Unbegrenzte Virtualisierung Unterstützt den Betrieb unbegrenzter virtueller Maschinen bei vollständiger Lizenzierung aller physischen Prozessorkerne. Always On Availability Groups Unterstützt hochverfügbare SQL-Infrastrukturen mit automatisierten Failover-Prozessen und reduzierten Ausfallzeiten. Software Defined Networking Ermöglicht zentral verwaltete Netzwerkstrukturen innerhalb segmentierter Rechenzentrumsumgebungen. In-Memory OLTP Beschleunigt datenintensive Anwendungen und Transaktionsprozesse innerhalb großer SQL-Datenbanken. Datacenter + Enterprise Infrastruktur im Überblick Bereich Windows Server Datacenter SQL Server Enterprise Hauptfunktion Virtualisierung & Infrastrukturverwaltung Enterprise-Datenbanken & Analyseprozesse Virtualisierung Unbegrenzte virtuelle Maschinen SQL-Workloads innerhalb virtualisierter Umgebungen Sicherheitsfunktionen Shielded VMs & Zugriffsschutz TDE & SQL Auditing Hochverfügbarkeit Failover-Clustering Always On Availability Groups Einsatzbereich Rechenzentren & Hostingumgebungen Kritische Enterprise-Datenbanken Lizenzkonformität & rechtlicher Hinweis Lizenzdeals24 unterstützt Unternehmen mit strukturierter Lizenzbereitstellung, nachvollziehbarer Dokumentation und lizenzkonformer Abwicklung innerhalb der Europäischen Union. Die Bereitstellung erfolgt digital inklusive Aktivierungsinformationen und Dokumentation zur internen Lizenzverwaltung. Rechtlicher Hinweis Im Bereich „Lizenzkonform & Rechtssicher“ verweisen wir auf das EuGH-Urteil (C-128/11 UsedSoft GmbH vs. Oracle International Corp.). Dieses bestätigt den Handel mit Softwarelizenzen innerhalb der Europäischen Union. Enterprise-Infrastruktur für hochvirtualisierte Rechenzentren Virtualisieren. Skalieren. Kritische Datenprozesse absichern. Jetzt Windows Server Datacenter & SQL Server Enterprise digital bereitstellen.14989,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nießbrauch am Mitunternehmeranteil - Ertrag- und Schenkungsteuerliche Beurteilung: Gestaltungsmöglichkeiten durch zivil- und schuldrechtlicheNießbrauch Am Mitunternehmeranteil - Ertrag- Und Schenkungsteuerliche Beurteilung: Gestaltungsmöglichkeiten Durch Zivil- Und Schuldrechtliche Regelungen, Taschenbuch Von Melanie Haberer, Diplomica Verlag Gmbh, 978-3-95850-854-5, Seitenanzahl: 10844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ermöglicht die Cloud-Virtualisierung die effiziente Nutzung von Ressourcen und die Skalierbarkeit von IT-Infrastruktur?
Die Cloud-Virtualisierung ermöglicht es, physische Ressourcen wie Server, Speicher und Netzwerke in virtuelle Instanzen zu unterteilen und zu verwalten. Dadurch können Ressourcen effizienter genutzt werden, da sie flexibel und dynamisch je nach Bedarf skaliert werden können. Dies führt zu einer optimierten Nutzung der IT-Infrastruktur und ermöglicht es Unternehmen, Kosten zu senken und ihre Leistungsfähigkeit zu verbessern. **
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Verbesserung der Nutzung von Cloud-Ressourcen für die Skalierbarkeit mehrerer Agenten, Taschenbuch von Mazhar Habib, Verlag Unser Wissen,Verbesserung Der Nutzung Von Cloud-ressourcen Für Die Skalierbarkeit Mehrerer Agenten, Taschenbuch Von Mazhar Habib, Verlag Unser Wissen, 978-620-8-79991-5, Seitenanzahl: 6035,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GForce Virtual String Machine IVGForce Virtual String Machine IV (ESD); virtueller Synthesizer; vereint die Stringsounds von 46 seltenen und klassischen Synthesizern in individuellen Sample-Sets mit über 11,5 GB Samples; zweifache Layer- und Split-Kombinationen von Sounds; zwei Filter-Typen jeweils mit Tief-, Band- und Hochpass-Charakteristik und regelbarer Resonanz; Filter- und Lautstärke-Hüllkurven sowie detailliert einstellbare LFOs für Tonhöhe, Filter, Panorama und Lautstärke; Dreiband-EQ, Chorus, Vintage-Ensemble, Phaser und Reverb; erweiterte Einstellungen für polyphonen Aftertouch und Velocity erlauben ausdrucksstärkeres Spiel; polyphone Pitch-Bend-Funktion; Undo-, Redo sowie Copy und Paste Funktionen; umfangreiche Patch- und Instrumentbrowser; über 1900 Patches; skalierbare Bedienoberfläche115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
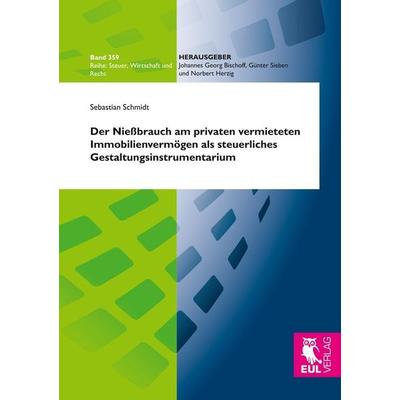
Der Nießbrauch am privaten vermieteten Immobilienvermögen als steuerliches Gestaltungsinstrumentarium, Taschenbuch von Sebastian Schmidt, Josef EulDer Nießbrauch Am Privaten Vermieteten Immobilienvermögen Als Steuerliches Gestaltungsinstrumentarium, Taschenbuch Von Sebastian Schmidt, Josef Eul Verlag Gmbh, 978-3-8441-0570-4, Seitenanzahl: 44480,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.